أصبح التمويل العقاري في السعودية من أبرز الوسائل لامتلاك منزل وتحقيق الاستقرار المالي، بفضل مرونة السداد وبرامج الدعم الحكومي. ومع تنوع الخيارات المتاحة، يصبح من الضروري الاطلاع على كيفية الحصول على القرض العقاري واختيار الأنسب بحسب احتياجاتك وقدرتك المالية، لضمان قرار ناجح ومستدام. ولمعرفة المزيد، نستعرض في هذا المقال أنواع التمويل المتاحة، كيفية الحصول عليه، الخطوات الأساسية للتقديم. بالاضافة إلى أهم النصائح لتجنب المخاطر وإدارة القرض بفعالية.
التمويل العقاري في السعودية
يُعد هذا النوع من التمويلات أحد المحركات الأساسية لتمكين التملك السكني وتحقيق مستهدفات رؤية المملكة 2030 في رفع نسبة التملك. إذ يقصد به القرض الذي يحصل عليه الأفراد أو الشركات من جهات تمويلية معتمدة، مثل البنوك أو شركات التمويل لشراء عقار سواء كان للسكن أو الاستثمار.
كما أن هذا النوع من التمويل يتم غالبًا بضمان العقار نفسه، وتكون فترة السداد طويلة تصل إلى 25 أو 30 سنة أحيانًا، ويعتمد القسط الشهري على عدة عوامل منها نوع التمويل، نسبة الفائدة، والدخل الشهري للمستفيد.
ما هو التمويل العقاري؟
- هو عملية إقراض تقدمها الجهات التمويلية المرخصة في السعودية للأفراد بهدف تسهيل شراء أو بناء الوحدات السكنية.
- يساعد التمويل في تحقيق حلم التملك بسهولة ويسر، مع توفير شروط مرنة تلائم مختلف الفئات.
- وفقًا لنظام صندوق التنمية العقارية الصادر بمرسوم ملكي عام 2021م، يشمل التمويل القروض المباشرة أو المدعومة التي يمنحها الصندوق.
- بالإضافة إلى ذلك، يقدم الصندوق ضمانات للمطورين العقاريين وجهات التمويل، مما يدعم نمو وتطور السوق العقاري السعودي.
- للمزيد من التفاصيل حول هذه العملية وكيف يمكن أن تساعدك في ترتيب ديونك وتحسين شروط التمويل، اطلع على مقالنا كيف تعمل اعادة التمويل العقاري لقرضك بنجاح؟
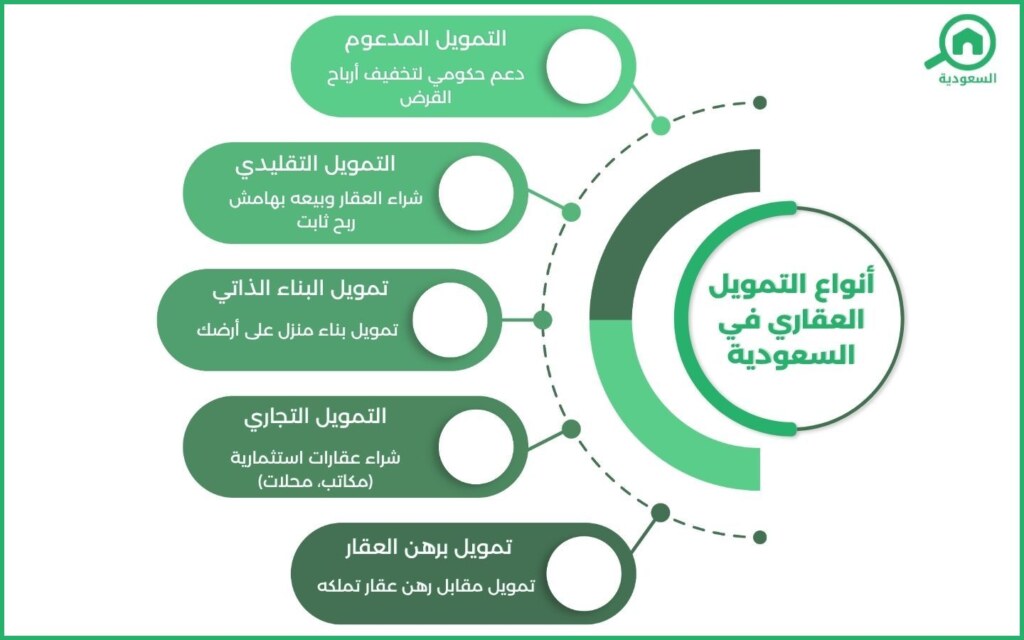
أنواع التمويل العقاري في السعودية
ما هي شروط الحصول على التمويل العقاري ؟
يشترط أن يكون المتقدم سعودي الجنسية، ويتراوح عمره بين 20 و70 عامًا عند تقديم الطلب. الى جانب مجموعة من الشروط الأخرى:
- يجب أن يكون المتقدم موظفًا رسميًا في جهة حكومية لمدة لا تقل عن شهر، أو في القطاع الخاص لمدة لا تقل عن ثلاثة أشهر.
- ينبغي أن لا يقل الراتب الشهري للمتقدم عن 3,000 ريال سعودي، علمًا أن الحد الأدنى قد يختلف من بنك لآخر.
- تشترط بعض البنوك وجود حساب جاري لدى البنك نفسه، مع ضرورة تحويل الراتب إليه شهريًا كجزء من ضمان السداد.
- يجب أن تتوفر في العقار معايير معينة مثل، أن يكون مكتملًا، جاهزًا للسكن، تتوفر فيه الخدمات الأساسية، وألا تقل مساحته عن 80 مترًا مربعًا في بعض الحالات، كما قد يُشترط اختياره ضمن مدن محددة.
كيفية الحصول على التمويل العقاري
مع تطور السوق العقاري في السعودية وتنوع خيارات التمويل، أصبح الحصول على التمويل العقاري أيسر وأكثر توافقًا مع احتياجات الأفراد. لكن لتحقيق أفضل استفادة، من الضروري اختيار الجهة المناسبة وإدارة التمويل بحكمة لضمان استقرارك المالي وتحقيق أهدافك السكنية أو الاستثمارية بثقة واطمئنان.
كيف تحصل على قرض عقاري؟
تحديد نوع العقار والغرض من التمويل، سكني أو استثماري، ومن ثم العمل على:
- مقارنة العروض من الجهات التمويلية المختلفة.
- تقديم الطلب مرفقًا بالمستندات الأساسية كإثبات الدخل والهوية وتقرير الالتزامات المالية.
- تقييم العقار من قبل جهة معتمدة لتحديد قيمة التمويل المناسبة.
- توقيع العقد وصرف التمويل.
- لمساعدتك في المقارنة واتخاذ القرار الصحيح، يمكنك استخدام خدمات وخيارات التمويل العقاري في بيوت السعودية التي توفّر أدوات ذكية لمعرفة أهليتك وعرض أفضل الحلول التمويليّة المناسبة لوضعك.
كيف تدير قرضك العقاري بذكاء؟
اجعل القسط ضمن حدود 30-40% من دخلك الشهري لتفادي الضغوط المالية. إليك ما يلي:
- راقب تغيرات أسعار الفائدة إن كان عقدك متغيرًا.
- استغل أي دخل إضافي في تقليل فترة السداد.
- تابع حسابك البنكي و الرصيد الائتماني بانتظام لتفادي التعثر.
- تعرف أكثر على خطوات إدارة التمويل العقاري بذكاء في السعودية لتضمن استقرارك المالي ونمو استثمارك العقاري.
ما هي نسبة الربح في البنوك السعودية للتمويل العقاري؟
تعتمد نسبة الربح في البنوك على عدة عوامل رئيسية، أبرزها:
- معظم البنوك السعودية تقدم تمويلات عقارية بهوامش ربح سنوية تبدأ من حوالي 3.5% في بعض العروض التنافسية، وقد تصل إلى 6% أو أكثر حسب نوع التمويل وفترة السداد.
- العقود الثابتة تحافظ على نسبة الربح طوال فترة التمويل، أما المتغيرة قد ترتفع أو تنخفض بناءً على تغييرات سوق المال، مما يؤثر على قيمة الأقساط الشهرية.
- مدة التمويل تؤثر على نسبة الربح، فالقروض طويلة الأجل مثلاً 25-30 سنة، غالبًا ما تكون مرتبطة بنسبة ربح أعلى مقارنة بالقروض قصيرة الأجل، نتيجة زيادة المخاطر والتكلفة على البنك.
- العملاء ذوي السجل الائتماني الجيد والدخل الثابت قد يحصلون على عروض أقل في نسبة الربح مقارنة بالعملاء الذين لديهم سجل ائتماني متوسط أو منخفض.
- بعض البنوك تقدم عروضًا خاصة أو تمويلات مدعومة بمزايا أقل نسبة ربح، عبر برامج الدعم الحكومي أو الشراكات مع صندوق التنمية العقارية.
خدمات وخيارات التمويل العقاري في بيوت السعودية
تعتبر بيوت السعودية من أبرز المنصات العقارية في المملكة، حيث تلعب دورًا محوريًا في تسهيل تجربة البحث عن العقارات والتمويل العقاري. كما تسعى إلى تقديم حلول متكاملة تجمع بين عرض العقارات المتنوعة وخدمات التمويل الذكية، مما يمكّن المستخدمين من اتخاذ قرارات استثمارية وسكنية مدروسة بكل سهولة وشفافية. إذ يتم من خلالها استخدام أحدث التقنيات الرقمية، لتضمن للمستفيدين تجربة سلسة تبدأ من البحث حتى الوصول إلى التمويل المناسب.
ما هي خدمات بيوت في التمويل العقاري في السعودية؟
تقدم بيوت في السعودية مجموعة خدمات تسهل الوصول إلى التمويل العقاري، وتشمل ما يلي:
- حاسبة التمويل العقاري لتقدير الأقساط الشهرية بسهولة.
- مقارنة عروض التمويل من البنوك وشركات التمويل لاختيار الأنسب.
- دليل شامل يشرح أنواع التمويل وشروطه بشكل مبسط.
- تواصل مباشر إلكتروني مع الجهات التمويلية لتسهيل الإجراءات.
- بحث متقدم عن عقارات مؤهلة للتمويل المدعوم الحكومي.
حلول تمويلية مبتكرة من بيوت السعودية وترابط
تتوفر في السعودية حلول تمويلية متنوعة تساعد الأفراد على تملك العقار المناسب بطرق مرنة، منها:
- تعاونت بيوت السعودية مع منصة ترابط لتقديم حلول تمويلية ذكية ومبتكرة تسهل عليك خطوات التمويل.
- تعتمد هذه الحلول على الربط الرقمي المباشر بين الجهات التمويلية والمنصات العقارية، ما يوفر عليك الوقت والجهد.
- يمكنك معرفة أهليتك للتمويل خلال دقائق فقط، دون الحاجة إلى زيارة الفروع التقليدية.
- تتيح لك الشراكة الوصول إلى عروض التمويل الأنسب لوضعك المالي واحتياجاتك الخاصة.
- لمعرفة المزيد حول هذه الشراكة وكيف يمكن أن تساعدك في تمويل عقارك، يمكنك الاطلاع على مقال شراكة بين بيوت السعودية وترابط.
الأسئلة الشائعة حول التمويل العقاري في السعودية
ما الفرق بين التمويل العقاري المدعوم والتمويل التجاري؟
المدعوم يشمل دعم حكومي لفئة المواطنين بشرائح معينة، أما التجاري فهو استثماري ولا يشمل دعمًا حكوميًا.
كم أقل نسبة تمويل عقاري في البنوك السعودية؟
تختلف النسبة من بنك إلى آخر، لكن غالبًا ما تبدأ من 10% دفعة أولى، فيما توفر بعض البنوك تمويلاً يصل إلى 90% من قيمة العقار، وذلك بناءً على عوامل مثل الدخل، والسجل الائتماني، ونوع التمويل مدعوم أو تجاري.
ما هي أبرز شركات وبنوك التمويل العقاري في السعودية ؟
تشمل البنك الأهلي السعودي، مصرف الراجحي، بنك الرياض، شركة بداية للتمويل، شركة اليسر للتمويل، والشركة السعودية لإعادة التمويل العقاري. إذ أن هذه الجهات تقدم حلول تمويلية متنوعة تساعد الأفراد على تملك العقارات بسهولة.
في ختام هذا المقال، يتبيّن أن التمويل العقاري في السعودية يمثّل خطوة فعالة نحو التملك والاستثمار، بفضل تنوع الخيارات وسهولة الوصول. اختر التمويل المناسب، وابدأ رحلتك بثقة.
للاطلاع على المزيد من النصائح والمستجدات، تفضل بزيارة مدونة بيوت السعودية، وابقَ على تواصل معنا عبر منصاتنا الاجتماعية.


 كمصدر مُفضّل على Google