هل تسعى لتقليل القسط الشهري دون التضحية بقدرتك على امتلاك المنزل؟ هذه هي ميزة الدفعة الأخيرة للتمويل العقاري (Balloon Payment) التي طرحتها جهات مرخصة في السعودية. إذ قد تبدو للبعض مجرد بند في عقد التمويل، لكنها في الحقيقة فرصة قد تختصر سنوات من السداد وتوفر آلاف الريالات. تابع المقال للتعرف على تفاصيلها وخطوات تطبيقها، ولتختصر سنوات السداد وتوفّر آلاف الريالات.
ماذا تعني ميزة الدفعة الأخيرة للتمويل العقاري ؟
هي خيار يقدمه بعض البنوك وصندوق التنمية العقارية، ويُعد واحداً من أبرز مصطلحات عقارية شائعة في مجال التمويل، إذ يتيح لك سداد جزء كبير من المبلغ المتبقي في نهاية مدة التمويل بدلاً من توزيعه بالكامل على أقساط متساوية. كما يهدف هذا الخيار إلى تخفيف الأعباء في المراحل الأخيرة ومنحك مرونة أكبر في إدارة التزاماتك المالية، إذ يمكنك الاستفادة منه إذا كنت تتوقع الحصول على مبلغ إضافي مستقبلاً مثل مكافأة نهاية خدمة أو عائد استثماري، لتسديد الدفعة الأخيرة وإنهاء التمويل بسهولة.
ما هي آلية عمل ميزة الدفعة الأخيرة في السعودية ؟
- البنك أو شركة التمويل تحدد نسبة من أصل القرض كدفعة أخيرة، قد تتراوح بين 15% إلى 35%، حسب سياسة الجهة الممولة وقيمة العقار.
- القسط الشهري يحسب بناءً على أصل القرض مطروحاً منه الدفعة الأخيرة.
- عند نهاية المدة، مثلاً بعد 15 أو 20 سنة، يدفع المقترض مبلغ الدفعة الأخيرة كاملاً، قد تبعده عن أزمة الرهن العقاري.
- يمكن السداد نقداً، أو إعادة تمويل المبلغ إذا كانت الشروط تسمح.
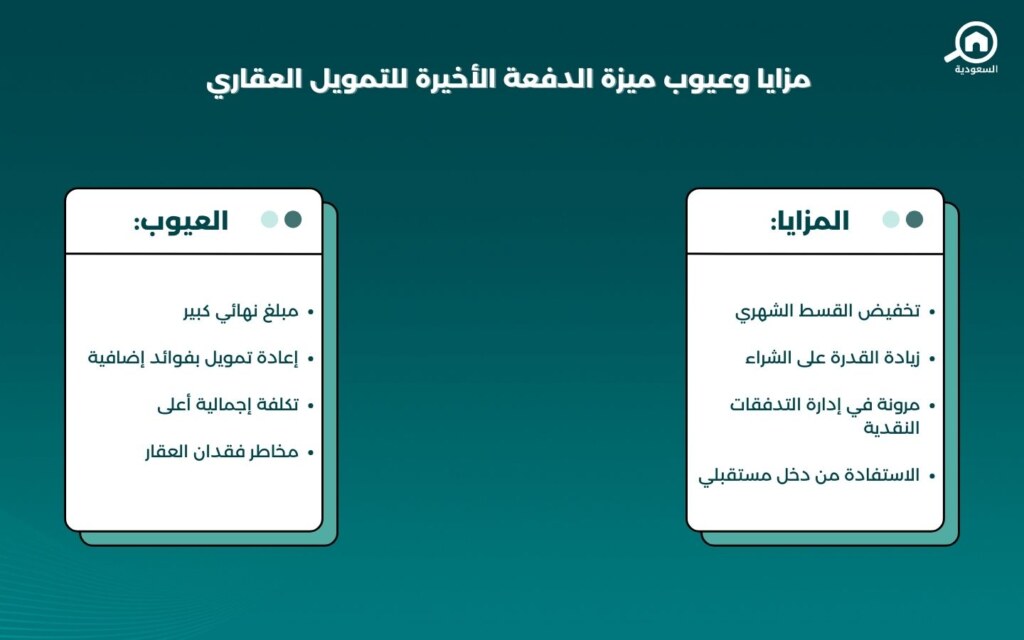
ما إيجابيات وسلبيات السداد بنهاية العقد ؟
ما طرق تمويل ميزة الدفعة الأخيرة للتمويل العقاري ؟
يمكن تمويل ميزة الدفعة الأخيرة بعدة أساليب، مثل الاعتماد على المدخرات التي جرى تخصيصها مسبقاً لهذا الغرض، أو استخدام عوائد استثمارية تم تحصيلها على مدى فترة التمويل. ومن المهم هنا الإشارة إلى أن هذه الخيارات تُعد جزءاً من سياق أوسع في السوق العقاري، حيث ترتبط أحياناً بمفاهيم مثل الفقاعة العقارية، التي تعكس التغيرات المفاجئة في الأسعار ومدى تأثيرها على قرارات التمويل. وهناك العديد من الطرق الأخرى التي يمكن الاعتماد عليها، والتي سنتعرف عليها بشكل مفصل، لتمنحك مرونة أكبر في اختيار الأنسب لوضعك المالي.
إعادة التمويل العقاري
طريقة شائعة لسداد الدفعة الأخيرة عبر الحصول على تمويل جديد لتغطية المبلغ المؤجل:
- يتم تقديم طلب تمويل جديد لدى نفس الجهة أو جهة مرخصة أخرى مع تقييم جديد للعقار
- يشترط توفر سجل ائتماني جيد وقدرة على تحمل القسط الجديد
- قد تُمدد مدة السداد، مما يخفف القسط الشهري مرة أخرى
- يخضع التمويل الجديد لشروط وأسعار الربح السائدة وقت التقديم
ما هي طريقة بيع العقار للتمويل العقاري ؟
حل مباشر لسداد الدفعة النهائية باستخدام حصيلة البيع:
- يتم عرض العقار في السوق قبل أو عند حلول موعد الدفعة الأخيرة
- إذا كانت قيمة البيع أعلى من المبلغ المتبقي، يحصل المالك على فائض نقدي
- يتأثر نجاح هذه الطريقة بوضع سوق العقارات وقت البيع، وفي بعض الحالات قد يكون خيار إعادة التمويل العقاري لقرضك بنجاح أكثر ملاءمة
- يتطلب تسوية كافة المستحقات مع جهة التمويل قبل نقل الملكية
السداد النقدي المباشر
خيار مناسب لمن تتوفر لديه سيولة مالية كافية عند استحقاق المبلغ:
- يعتمد على تخطيط مالي مسبق وتجهيز المبلغ قبل موعد السداد
- يتيح إغلاق التمويل دون تكاليف إضافية أو تمديد للمدة
- يقلل من مخاطر تقلب أسعار العقار أو شروط التمويل
- يتطلب التزامًا بالادخار أو الحصول على دخل إضافي خلال فترة التمويل
ماذا عن تصفية الأصول في ميزة الدفعة الأخيرة للتمويل العقاري ؟
استخدام عوائد بيع أصول أو استثمارات لسداد المبلغ المؤجل:
- يمكن بيع أسهم، سندات، أو ممتلكات أخرى قبل أو عند موعد السداد
- هذه الطريقة توفر سيولة دون المساس بالعقار الممول
- نجاحها يعتمد على توفر أصول ذات قيمة سوقية مناسبة
- قد تتأثر الأرباح أو القيمة النهائية للأصول بظروف السوق وقت البيع
ما دور السعودية لتمويل المساكن في تقديم هذه الميزة؟
تلعب الشركة دوراً محورياً في تقديم ميزة الدفعة الأخيرة ضمن برامجها التمويلية، حيث تعمل على إتاحة هذا الخيار للعملاء بما يتوافق مع احتياجاتهم وقدراتهم المالية. فهي توفر خطط سداد مرنة تسمح بتحديد مبلغ أكبر في نهاية فترة التمويل مقابل أقساط شهرية أقل خلال المدة المتفق عليها. كما تضع الشركة ضوابط واضحة لضمان استفادة العميل من الميزة دون أن تتسبب له في أعباء مالية غير محسوبة، مع تقديم الاستشارات اللازمة لتصميم خطة سداد تتناسب مع الدخل والالتزامات الأخرى.
اقرأ أيضاً: ماذا تعرف عن إدارة التمويل العقاري في السعودية ؟
شروط ميزة الدفعة الأخيرة للتمويل العقاري
- أن يكون العميل مستوفياً لشروط الأهلية الأساسية للتمويل العقاري لدى الشركة
- وجود سجل ائتماني جيد يثبت التزام العميل بالسداد في المعاملات السابقة
- تقديم ما يثبت القدرة المالية على سداد الدفعة الأخيرة في موعدها المحدد
- أن تكون قيمة الدفعة الأخيرة ضمن النسبة المسموح بها وفق سياسات الشركة
- الالتزام بكافة بنود العقد والضوابط المحددة من قبل الشركة السعودية
الأسئلة الشائعة حول ميزة الدفعة الأخيرة للتمويل العقاري
حرصنا في هذا الجزء على جمع أبرز الأسئلة التي يطرحها العملاء في المملكة حول هذه الميزة، مع تقديم إجابات وافية تساعدك على فهم تفاصيلها وآلية الاستفادة منها بالشكل الأمثل.
هل يمكن تمويل الدفعة الأخيرة؟
نعم، يمكن ذلك عبر إعادة جدولة القرض أو الحصول على تمويل إضافي قصير الأجل وفق شروط الجهة الممولة.
ما الفرق بين التمويل التقليدي وميزة الدفعة الأخيرة للتمويل العقاري؟
التمويل التقليدي يعتمد على أقساط ثابتة طوال مدة العقد، بينما ميزة الدفعة الأخيرة تخفض الأقساط الشهرية مقابل دفع مبلغ أكبر في نهاية المدة.
ما هي الدفعة المقدمة للتمويل العقاري؟
هي المبلغ الذي يدفعه العميل عند بداية التمويل كجزء من قيمة العقار لتقليل حجم القرض المطلوب.
في الختام، تُمثل ميزة الدفعة الأخيرة للتمويل العقاري في السعودية خيارًا ذكيًا لمن يبحث عن تقليل التكاليف الشهرية مع الحفاظ على استقرار مالي مدروس. ومع تنوع الحلول التمويلية المتاحة، تبقى المرونة والتخطيط المحكم أساسًا للاستفادة المثلى من هذه الميزة.
للاطلاع على مقالات أكثر عن التمويل العقاري والمزايا المتوفرة في السوق السعودي، لا تفوّت زيارة مدونة بيوت السعودية، وتابعنا على مواقع التواصل الاجتماعي الموجودة أسفل الصفحة.



 كمصدر مُفضّل على Google